11.03.2026
Стоимость энергетического угля в Азии растет на фоне конфликта на Ближнем Востоке
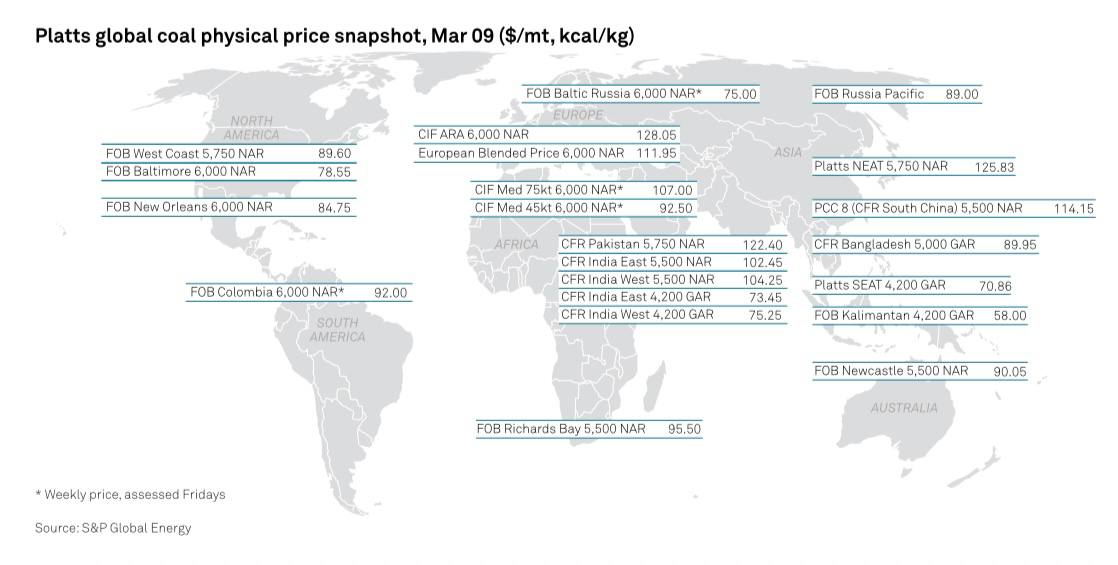
Цены на энергетический уголь на рынках Азии 9 марта продолжили рост. Серьезные ограничения поставок в Индонезии и повышенные геополитические риски перевесили слабый интерес со стороны ключевого импортера угля — Китая.
Трейдеры в Индонезии фиксируют, что ограничения поставок взвинчивают цены. Стоимость энергетического угля продолжит расти, поскольку Китаю вскоре потребуется пополнить свои запасы.
Как говорится в обзоре Platts Coal Trader International, динамика предложения оказывает поддержку ценам. Конфликт на Ближнем Востоке сокращает доступность СПГ и нефти, вынуждая страны, которые могут переключаться между видами топлива, увеличить потребление угля.
На данный момент на рынке не фиксируется активный рост закупок угля со стороны Китая. Покупатели из КНР пока остаются в стороне из-за стремительно растущих транспортных расходов, которые делают импортный уголь неконкурентоспособным по сравнению с внутренним предложением.
В Индонезии ситуация с поставками осталась критической. Только части компаний удалось получить годовые квоты на добычу угля. Ситуация осложняется производственными трудностями, такими как сильные дожди на Суматре и возможной нехваткой нефти для горнодобывающих предприятий.
Китай — основной покупатель РФ-угля, забирающий почти половину всего угольного экспорта РФ. В 2023 году туда ушло 101 млн тонн. В 2024 — уже 92-93 млн. В 2025 — 93-94 млн Т.е. после заметного падения в прошлом году объемы стабилизировались, но к рекордным показателям не вернулись. При этом, как справедливо отмечено в посте ув @nagora_coalanalytics, китайские покупатели «пока остаются в стороне» — растущие транспортные расходы делают импортный уголь неконкурентоспособным по сравнению с внутренним предложением .
Индия демонстрирует устойчивый рост закупок угля: 26-27 млн в 2023 → 27-28 млн в 2024 → 34-35 млн в 2025. Почти 30% прироста за год. Индия диверсифицирует источники и наращивает закупки, но ее объемы все еще втрое меньше китайских .
Турция тоже подросла: 27-28 млн в 2023 → 26-27 млн в 2024 → 34-35 млн в 2025. Рост примерно на треть, и сейчас Турция забирает столько же, сколько Индия .
Что мы видим? Китай — главный игрок, и он ведет себя точно так же, как и на нефтяном рынке. Через дисконты и логистику он регулирует объемы закупок, не позволяя поставщикам диктовать цены.
Исследования подтверждают: дисконт на РФ-уголь в Китае варьируется от 10% до 30% в зависимости от качества. Цены на российский уголь калорийностью 5500 ккал на кг вряд ли поднимутся выше $75–76 за тонну в течение 2026 года, что обеспечит поставщикам «нулевую или около рентабельность» . Китайские покупатели используют момент: когда транспортные расходы растут, они просто уходят с рынка, дожидаясь, пока продавец созреет для уступок.
Важно понимать структуру: Китай покрывает лишь около 5% своих потребностей в энергетическом угле за счет импорта . Собственная добыча растет (+2,7% за девять месяцев 2025 года), и это дает Пекину колоссальную переговорную силу. Они не нуждаются в угле (не только российском) критически — они могут выбирать, когда покупать, по какой цене и у кого.
Если Китай может диктовать цены на РФ-нефть, то с углем — та же история. Через транспортные издержки и отложенный спрос КНР может регулировать РФ экспорт, вынуждая либо давать скидки, либо искать альтернативные рынки (Индия, Турция, Вьетнам, Корея), где объемы меньше, а требования к качеству — выше .
В этой системе РФ остается ресурсным донором, а Китай, будучи доминирующим покупателем, через рыночные механизмы (дисконты, логистику, конкуренцию с Индонезией и Австралией) управляет условиями входа на свой рынок. РФ в теории может диверсифицировать поставки, но КНР от этого не становится менее значимым игроком — просто потому, что масштаб их экономики позволяет им диктовать правила игры. И нефть, и уголь это подтверждают. Но, как уже говорилось выше, выбор такой модели взаимоотношений был сделан задолго до сегодняшнего дня.
Источник — НА-ГОРА. Угольная аналитика (TLG)