Уголь в соцсетях
21.01.2026
Ж/д перевозки угля на экспорт в 2019-2025 гг.: разворот на Восток на фоне общего спада
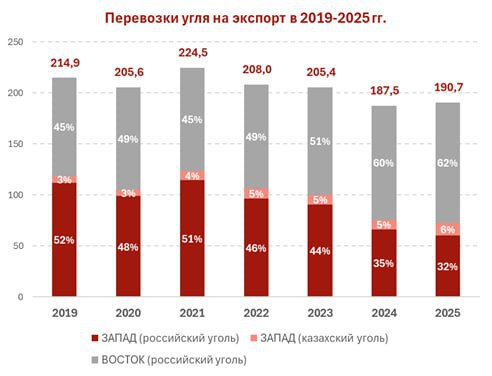
Российский экспорт угля по ж/д демонстрирует устойчивую негативную динамику, пятый год подряд находясь в состоянии спада.
Общий объем перевозок упал с пикового значения в 224.5 млн. т. в 2021 г. до 190.7 млн. т. в 2025 г., сократившись на 33.8 млн. т. или 15.1%. Этот спад происходит на фоне завершившегося кардинального структурного сдвига в логистике.
Если до 2022 г. поставки на Запад и Восток были относительно сбалансированы, то к 2025 г. сформировался ярко выраженный дисбаланс: на Восток отправляется 118.4 млн. т. российского угля, что почти вдвое превышает объемы, идущие в западном направлении (60.1 млн. т.). Доля восточного направления в общем объеме достигла рекордных 62%, окончательно закрепив его абсолютное доминирование.
Однако стремительный разворот на Восток не смог компенсировать коллапс западного рынка. Перевозки российского угля в западном направлении обвалились почти вдвое: со 114.6 млн. т. в 2021 г. до 60.1 млн. т. в 2025 г., потеряв 54.5 млн. т. или 47.6%. Их доля в общем экспортном трафике сократилась с 51% до 32%. Это прямое следствие эмбарго ЕС, введенного в августе 2022 г., и отказа традиционных покупателей от российского материала. Освободившиеся логистические ниши в портах Северо-Запада частично занял казахстанский уголь, не подпадающий под санкции. Его перевозки на Запад уверенно растут, увеличившись вдвое с 6.3 млн. т. в 2019 г. до 12.2 млн. т. в 2025 г., а доля в общем объеме экспорта достигла 6%.
При этом рост на восточном направлении указывает на серьезные системные ограничения. Темпы прироста поставок российского угля на Восток в 2024-2025 гг., после ввода эмбарго, составили лишь около 6% в год, что свидетельствует о близости к «потолку» пропускной способности БАМа И Транссиба. Таким образом, ж/д логистика угля завершила этап резкой переориентации и вступила в фазу спада, где инфраструктурные ограничения Восточного полигона не позволяют нарастить объемы, достаточные для компенсации потерь на Западе. Без увеличения ж/д мощностей на Дальневосточном направлении и диверсификации маршрутов угольная отрасль России будет вынуждена мириться со стагнирующим или снижающимся экспортным потенциалом, что продолжит создавать долгосрочное ограничивающее давление на объемы добычи.
Указанные в диаграмме тоннажи не включают отгрузки из регионов изолированной добычи (РИД).
Источник – Coal Center (Tlg)
Возврат к списку
|