Уголь в соцсетях
19.01.2026
Продолжаем разбирать отчет МЭА о будущем угольной промышленности.
Продолжаем разбирать отчет МЭА о будущем угольной промышленности. Эту публикацию посвятим самой больной теме последних лет – ценам на уголь.
Ниже быть может
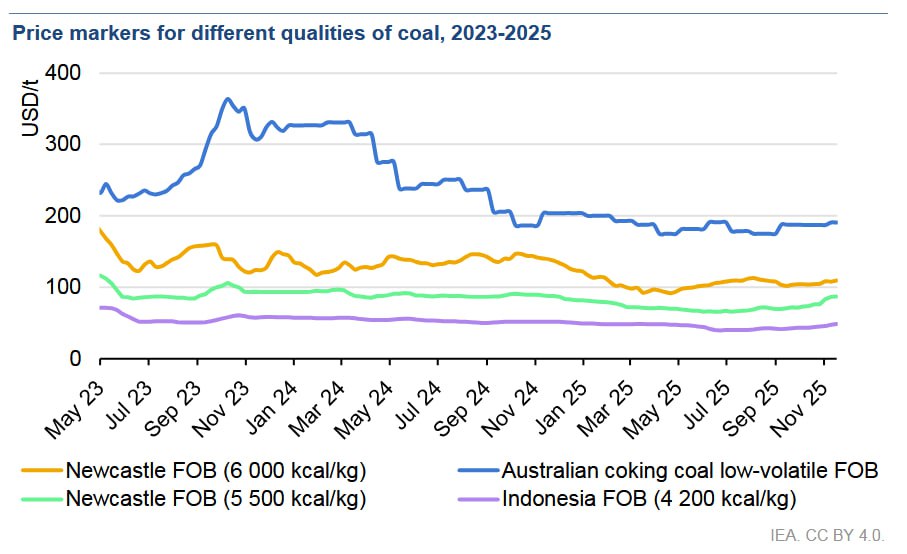
Цены на уголь в 2025 году в среднем ниже, чем в прошлые годы, но все еще выше допандемийного уровня. Котировки разных марок в целом двигались синхронно, однако максимальная волатильность пришлась на высококалорийный уголь (график 1).
Newcastle FOB (6 000 ккал/кг) за прошлый год подешевел на 22%, CIF ARA – на 10%. Самое сильное падение показал южнокитайский CFR – на 20% на фоне высоких запасов и рекордной внутренней добычи в Китае.
Рынки АТР и Европы сближаются
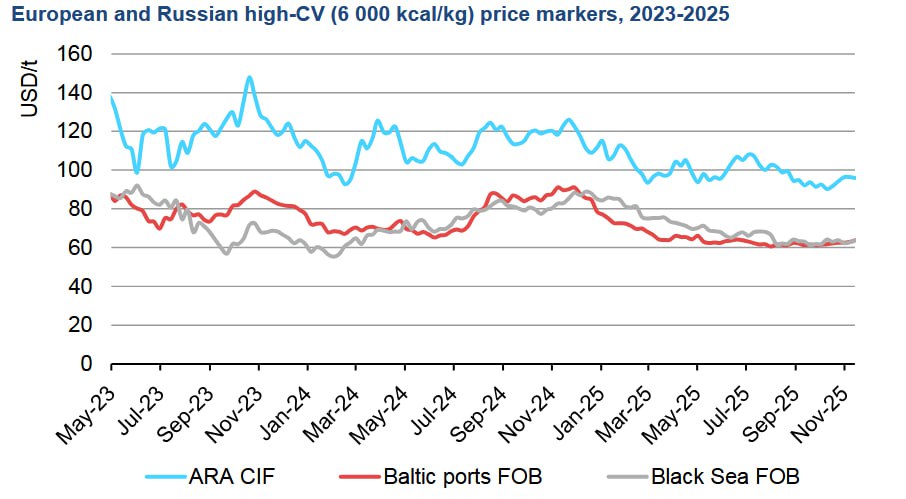
Спред Newcastle–ARA сократился с $21 за тонну в 2024 году до всего $3 в 2025-м, что говорит о сбалансированном соотношении спроса и предложения между регионами.
$15 млрд убытков на дисконтах
Дисконты на российский уголь все еще бьют по российским угольщикам. По оценкам IEA, в 2025 году скидка в балтийских портах относительно ARA оценивалась в $36 за тонну, на Дальнем Востоке относительно австралийских марок — в $21 (график 2). Суммарные потери экспортной выручки из-за дисконтов за 2023–2025 гг. оцениваются более чем в $15 млрд.
Уголь дешевле и стабильнее нефтегаза
Уголь остается самым дешевым и наименее волатильным энергоносителем в пересчете на единицу энергии. В 2025 году волатильность цен на уголь (ARA CIF) была минимальной: стандартное отклонение – 1. Для Brent показатель составил 5, для газа TTF – 6
Прогнозировать рост цен станет сложнее
Как отмечают аналитики, кривые фьючерсов на уголь и газ начинают расходиться. Раньше при росте цен уголь подтягивался за газом – возможно, что схема больше не будет работать.
Форвардная кривая угля CIF ARA к июлю 2025-го почти не изменилась относительно июля 2023-го и держится около $110 за тонну. Причем кривая остается почти плоской на горизонте нескольких лет. Газ, наоборот, показывает устойчивое движение вниз по всей кривой.
Причина расхождения в том, что газовый рынок закладывает расширение предложения СПГ, которое со временем должно давить на цены. Есть и структурный фактор: по мере отказа от угля падает возможность быстро переключаться между углем и газом в генерации. Маневренность системы падает, а вместе с ней слабеет и традиционная связка ценовых сигналов между TTF и ARA.
Источник – Coala (Tlg)
Возврат к списку
|