Уголь в соцсетях
15.01.2026
Продолжаем разбирать отчет МЭА по угольной энергетике.
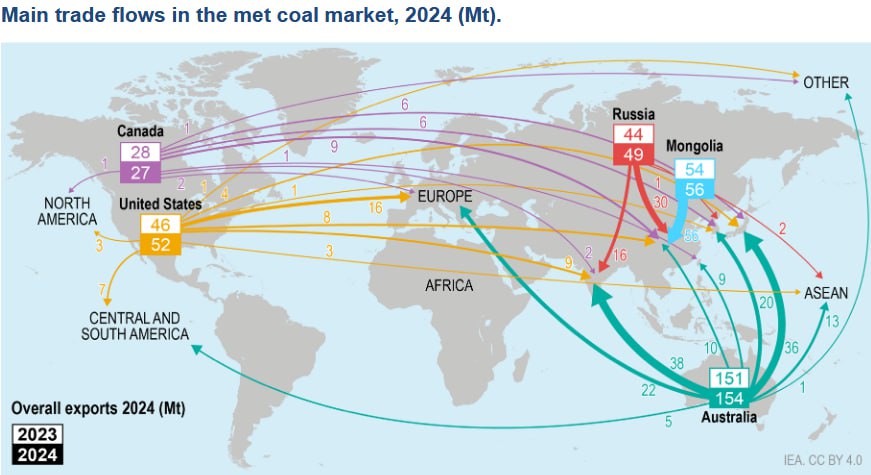
Продолжаем разбирать отчет IEA по итогам 2025 года. В этот раз остановимся на торговле коксующимся углем – на карте показаны потоки за 2023-2024 гг.
Китай разогнал рынок в 2024-м, но в 2025-м вдарил по тормозам
По подсчетам аналитиков, в 2025 году мировая торговля коксом сокращается на 3%, до 357 млн тонн. Самые большие потери приходятся на Китай – по итогам года ожидается снижение на 9 млн тонн, до 122 млн тонн.
Причиной стал рост собственной добычи коксующегося угля, прежде всего в Шаньси. На этом фоне особенно сильно пострадали монгольские угольщики.
Часть китайского падения компенсирует Индия. В 2025 году ее закупки кокса растут на 4 млн тонн после стагнации. Основной поставщик – Австралия, которая обеспечила 39% индийского импорта до августа, Россия за тот же период, по оценкам IEA, поставила 13 млн тонн.
Европа остается слабым рынком. Импорт Евросоюза оценивается в 41 млн тонн. Япония снижает импорт до 37 млн тонн, Корея – до 23 млн тонн. На этом фоне выделяется Индонезия: импорт растет более чем на 3 млн тонн и достигает 21 млн тонн.
Прогноз на 2030 год: Индия тянет рынок, Европа уходит
К 2030 году мировая торговля металлургическим углем стабилизируется на уровне 368 млн тонн. Это возврат к объемам 2024 года, но при заметно другой географии.
Импорт продолжает снижаться в Китае (еще -18 млн тонн), Японии (-7 млн тонн), Корее (-5 млн тонн) и Евросоюзе (-9 млн тонн).
Главный рынок роста – Индия: +27 млн тонн импорта в 2025–2030 гг. Индонезия добавляет еще 12 млн тонн за счет расширения производства кокса.
На стороне экспорта Австралия сохраняет лидерство и увеличивает поставки до 152 млн тонн. Россия наращивает экспорт до 52 млн тонн (оценка явно занижена и не учитывает рост мощностей на Востоке). А Монголия стабилизируется около 60 млн тонн, оставаясь полностью зависимой от китайского спроса.
Источник – Coala (Tlg)
Возврат к списку
|