Уголь в соцсетях
10.01.2026
Продолжаем разбирать отчет МЭА
Продолжаем разбирать отчет МЭА о будущем мирового углепрома. В этой публикации остановимся на теме производства.
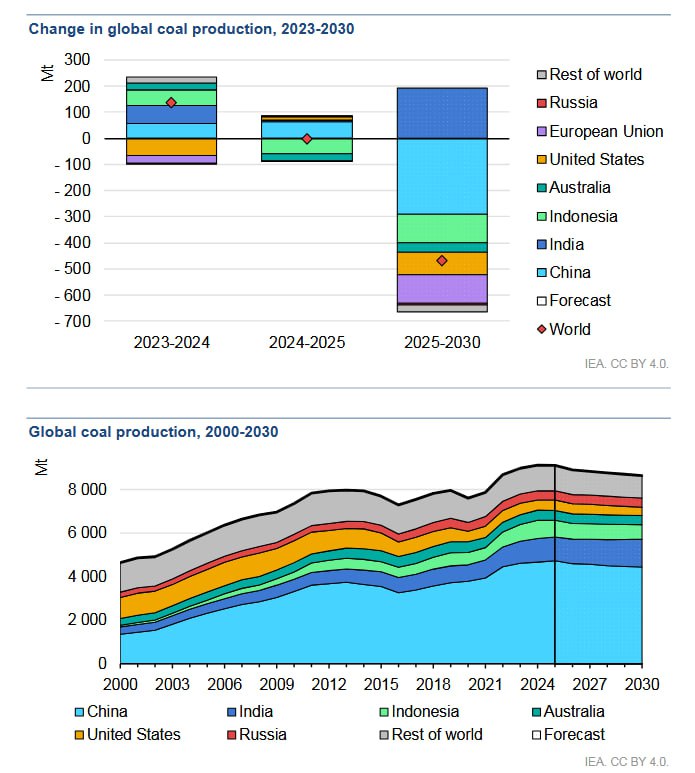
В 2025 году мировая добыча угля застывает на уровне 2024 года – 9 111 млн тонн (график 1).
• Индонезия сокращает добычу до 778 млн тонн, Австралия – до 446 млн тонн. Причины понятные – слабые цены и охлаждение импортного спроса.
• Китай продолжает наращивать выпуск, но уже без прежнего темпа – до 4 730 млн тонн.
• Индия удерживает добычу около 1 089 млн тонн, несмотря на сезонные провалы.
• США, наоборот, увеличивают добычу до 473 млн тонн – эффект прямой господдержки. В ЕС добыча стабилизируется около 242 млн тонн за счет бурого угля, но долгосрочный спад никуда не делся.
До 2030 года отрасль ждет медленное, но устойчивое снижение
К 2030 году мировая добыча угля сократится до 8 641 млн тонн. Главный вклад в спад вносит Китай, за ним следуют ЕС и США.
Индия останется единственным крупным источником прироста добычи, но ее роста не хватит, чтобы компенсировать сокращение в остальных странах.
Китайский пик уже рядом
В 2025 году Китай выходит на новый максимум – 4 730 млн тонн, но прибавка относительно минимальна: всего 64 млн тонн, или 1,4%. Энергетический уголь растет на 41 млн тонн до 4 091 млн тонн, металлургический – на 23 млн тонн до 638 млн тонн.
Дальше начинается разворот. Уже к 2030 году добыча может снизиться до 4 439 млн тонн.
Главный тренд в Китае – останутся наиболее эффективные и масштабные производства с автоматизацией и ИИ. К концу 2024 года в стране работало 88 шахт мощностью более 10 млн тонн в год, в ближайшие годы их станет больше 100.
Индия: рекорд позади, рост впереди
В 2025 году добыча угля в Индии стабилизируется на уровне 1 089 млн тонн. В первой половине года рост составил 0,7% г/г, но муссоны привели к временным сбоям летом.
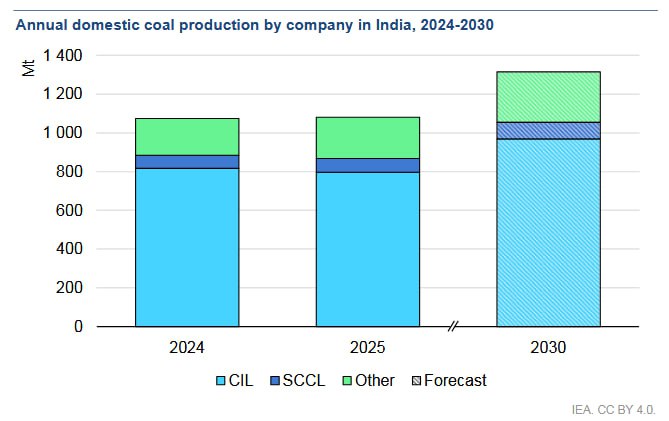
К концу десятилетия Индия выйдет почти на 1,3 млрд тонн добычи и останется главным источником нового предложения угля в мире (график 2).
Индонезия и АТР теряют объемы
В 2025 году добыча в Индонезии резко уходит вниз – минус 7%, до 778 млн тонн. Рынок переполнен низкокачественным углем, а Китай и Индия сокращают закупки.
К 2030 году добыча в Индонезии снижается до 671 млн тонн. Внутренний спрос растет более чем на 70 млн тонн, но экспорт падает на 137 млн тонн – именно он и потянет рынок вниз.
В остальных странах АТР динамика спокойнее. В Таиланде добыча в 2025 году растет на 15%, во Вьетнаме остается стабильной. На Филиппинах производство держится около 15 млн тонн.
Австралия неизбежно сократит экспорт уже к 2030 году
В 2025 году добыча угля в Австралии снижается до 446 млн тонн – минус 29 млн тонн г/г. Ориентация на экспорт делает отрасль уязвимой к ценам, логистике и регуляторному давлению.
К 2030 году добыча в стране упадет до 409 млн тонн. При этом доля металлургического угля вырастет с 34% до 38% – компании будут уходить в более маржинальные сегменты.
Кратко по другим странам:
В Колумбии в 2025 году добыча падает до 61 млн тонн, -18% г/г. Логистические сбои, блокировки железных дорог и слабая экспортная экономика делают свое дело.
В Канаде добыча в 2025 году выросла до 50 млн тонн, в основном за счет экспорта кокса – около 33 млн тонн.
В ЮАР добыча держится около 234 млн тонн. Улучшение работы железных дорог стабилизировало экспорт. К концу десятилетия добыча снижается до 228 млн тонн.
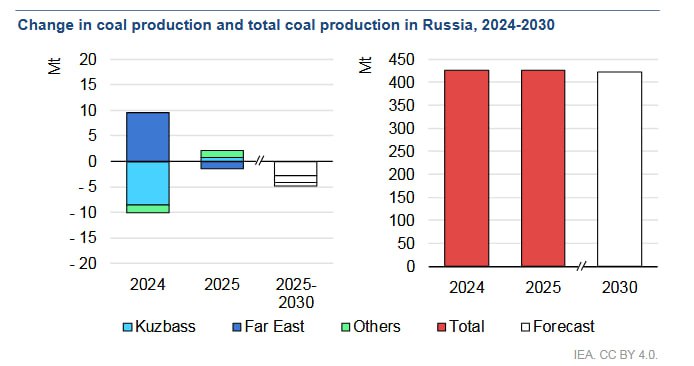
Что касается России, аналитики МЭА не верят в рост добычи к 2030 году. В их прогнозах добыча угля снижается до 422 млн тонн. Основной спад приходится на Кузбасс. Восточные регионы выглядят устойчивее за счет близости к Китаю, но логистика и санкции все так же ограничивают рост (график 3).
Источник – Coala (Tlg)
Возврат к списку
|