Уголь в соцсетях
18.12.2025
Стагнация и колебание около нуля – что ждет угольную отрасль к 2030 году
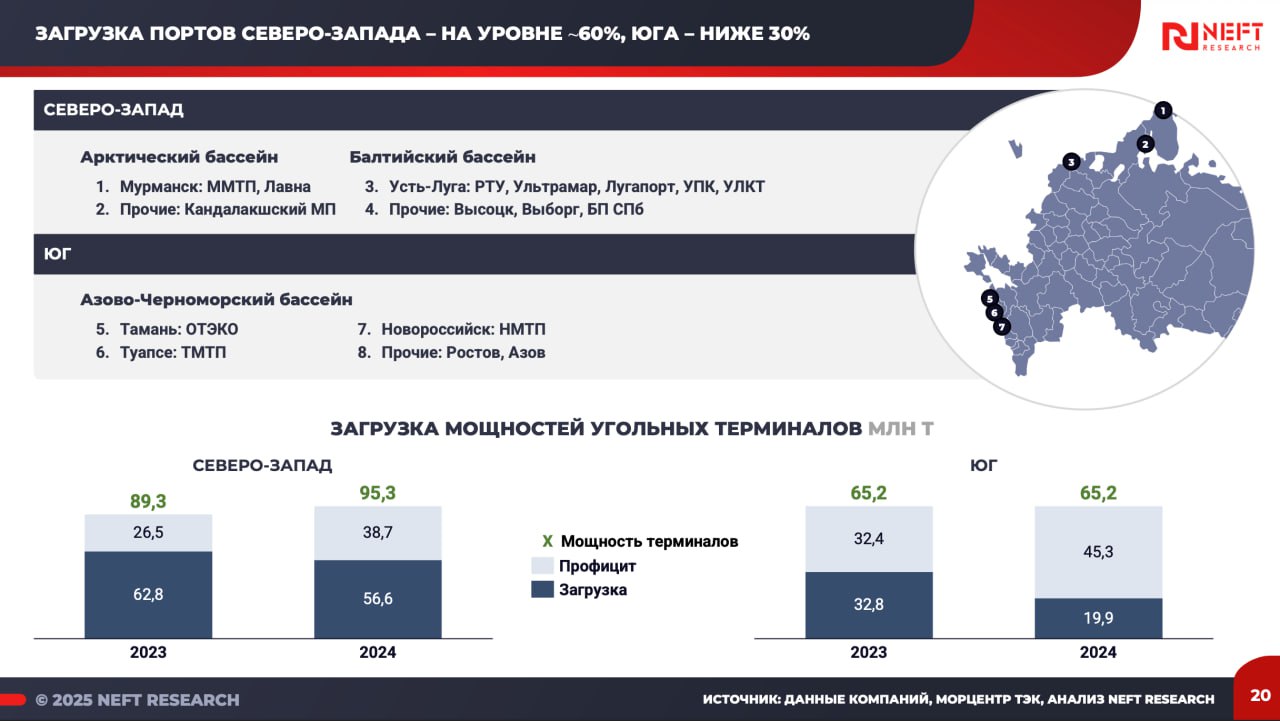
В последние месяцы аналитики все активнее обсуждают и переоценивают перспективы экспорта российского угля, предлагая разные сценарии его развития. Один из таких материалов подготовили в Neft Research. Собрали главное:
• Профицит мощностей на западном направлении все еще высокий (график 1). В 2024 году мощности северо-западных портов оцениваются в 95,3 млн тонн, при фактической загрузке 56,6 млн тонн, что оставляет профицит почти 39 млн тонн: 21,2 млн тонн в Усть-Луге, 12,5 млн тонн – в ММТП.
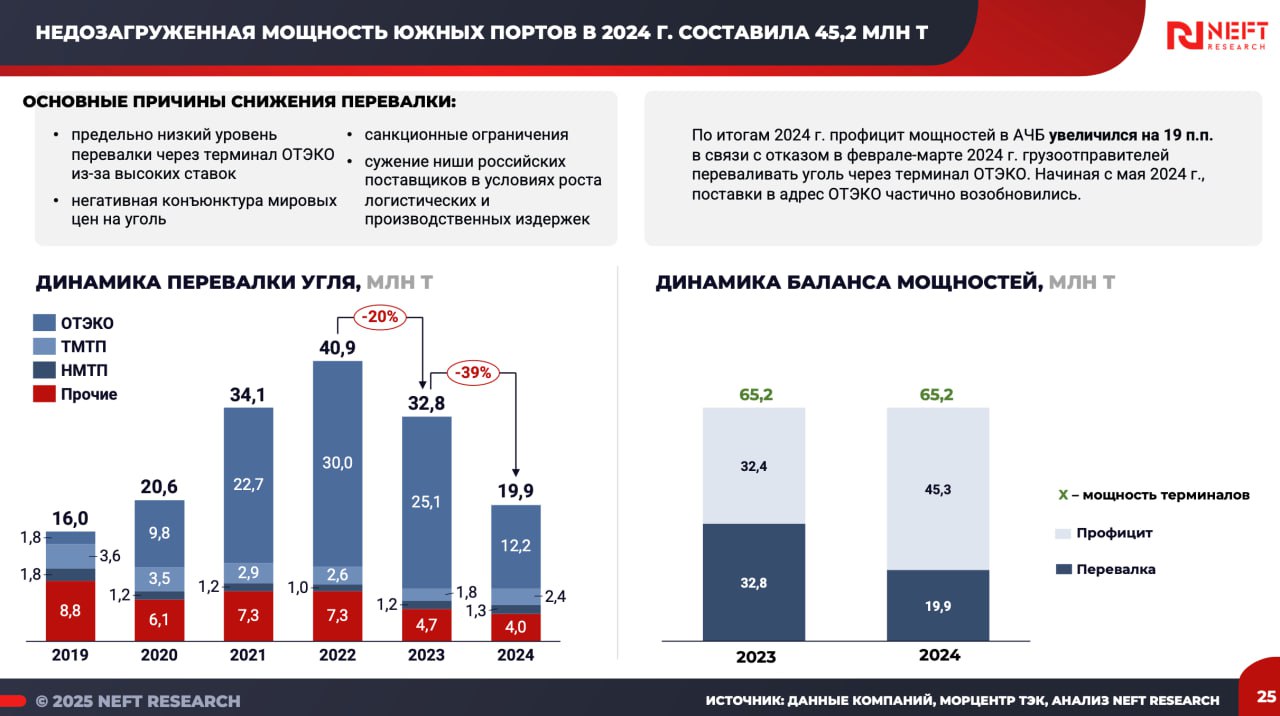
• На юге ситуация заметно слабее: при мощности 65,2 млн тонн загрузка снизилась до 19,9 млн тонн, а незадействованный резерв превысил 45 млн тонн (график 2), в Тамани – 37,8 млн тонн.
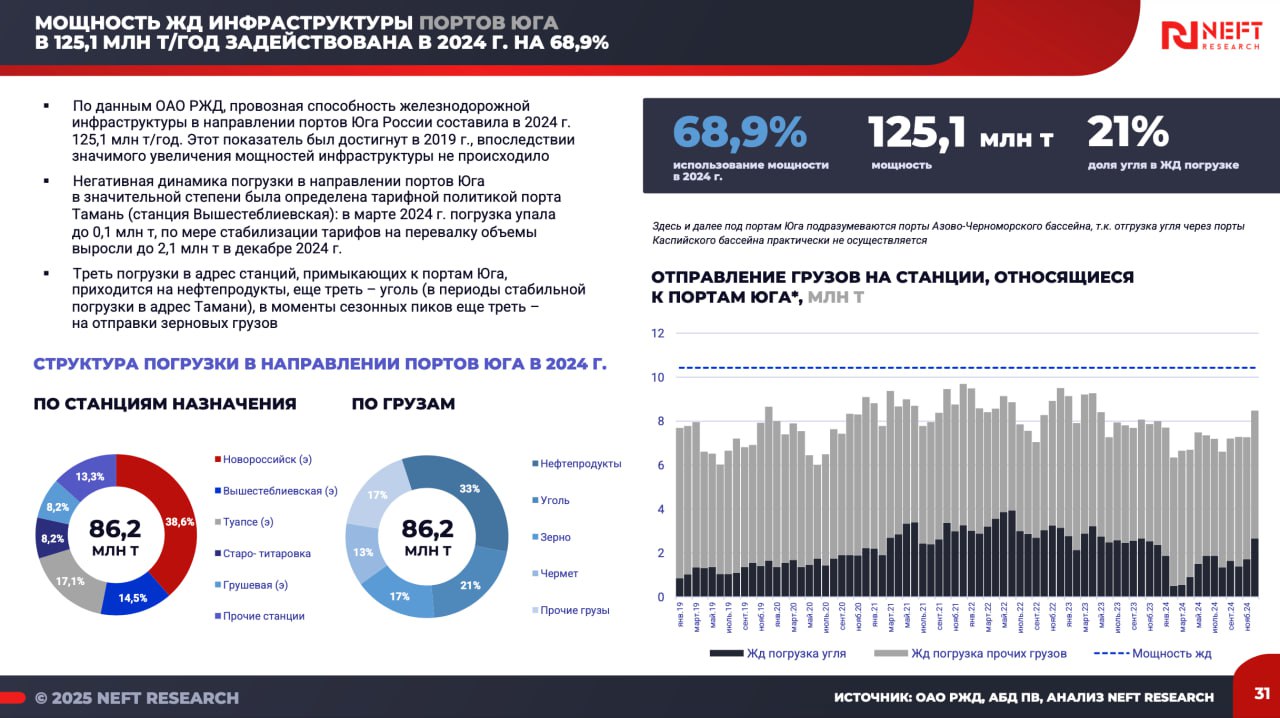
• Мощность ж/д инфраструктуры в направлении Балтики задействована на 98,5%, Арктики – на 45,6%, а портов Юга – 68,9% (график 3).
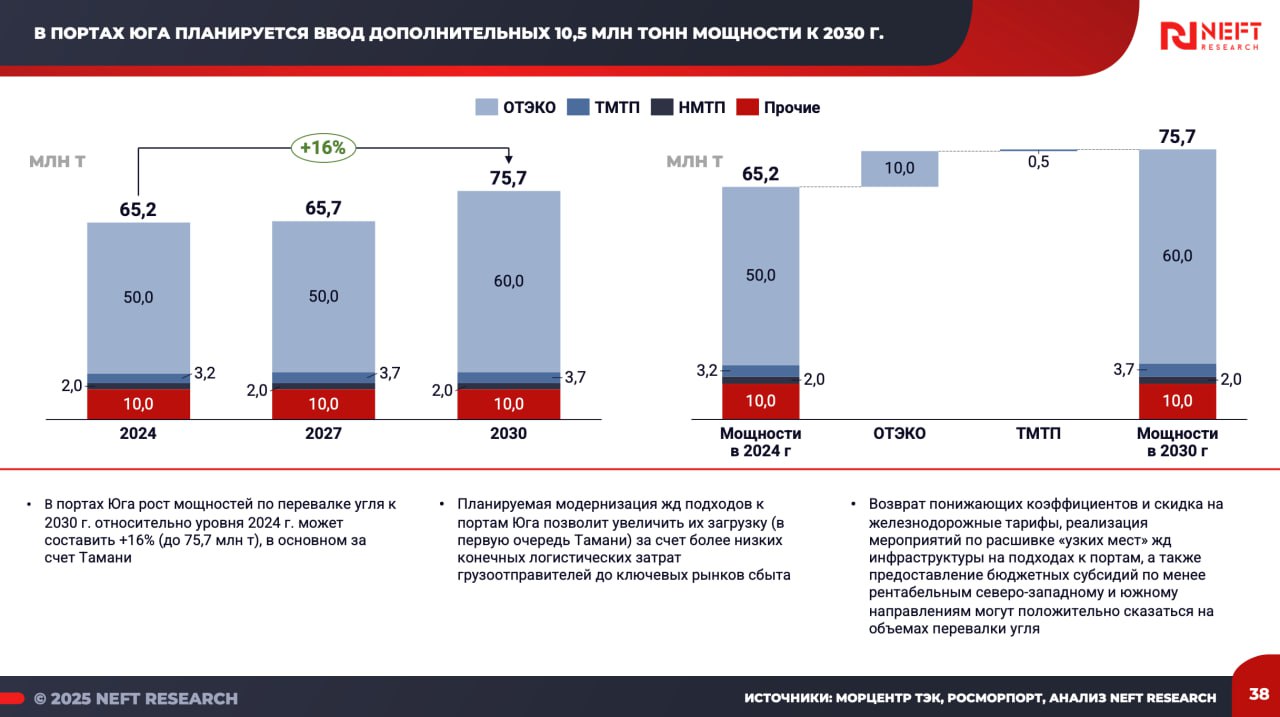
• Мощности портов Северо-Запада через пять лет увеличатся на 27%, а Юг прибавит 10,5 млн тонн мощности за счет Тамани (график 4).
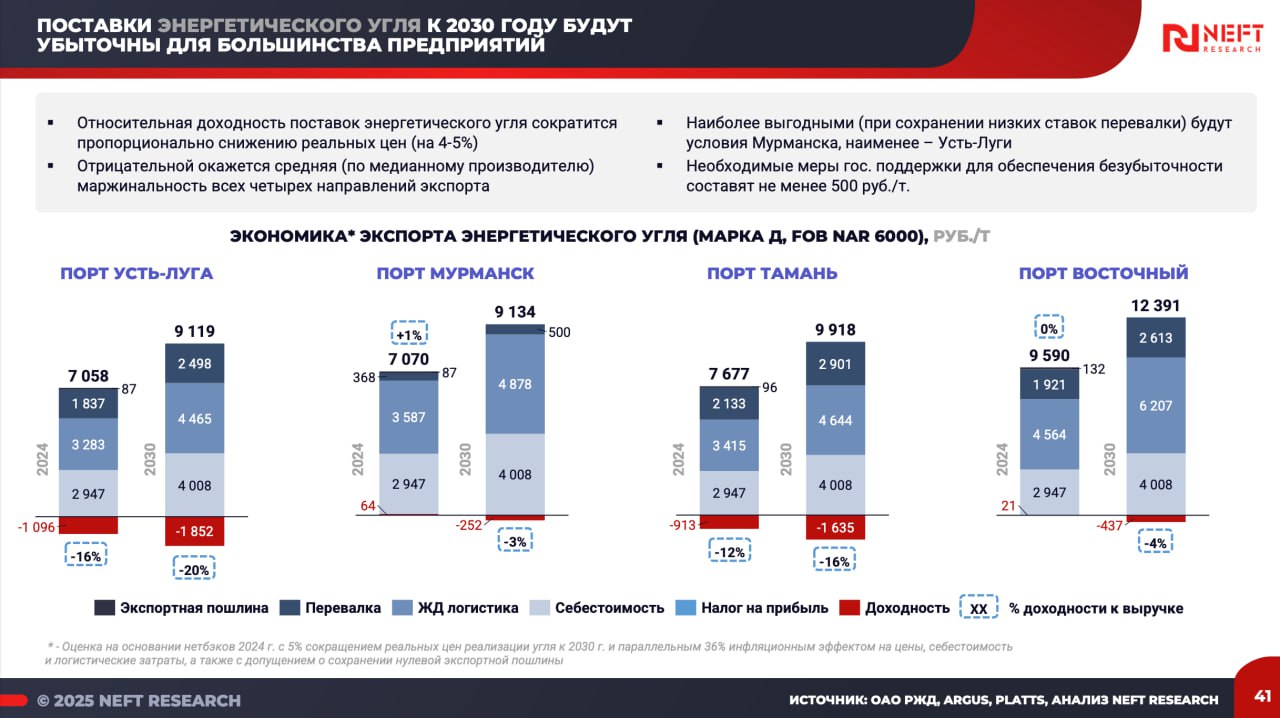
• При этом аналитики считают, что поставки энергоугля к 2030 году будут убыточны для большинства направлений (график 5). Рентабельность по коксу сохранится, а для антрацита выгодным останется только восточное направление.
• Базовый сценарий развития отрасли к 2030 году – стагнация. Вероятно, экспорт продолжит снижение, а рост внутреннего потребления не решит всех проблем.
Инвестиции будут сокращаться, а новые проекты – откладываться на неопределенный срок.
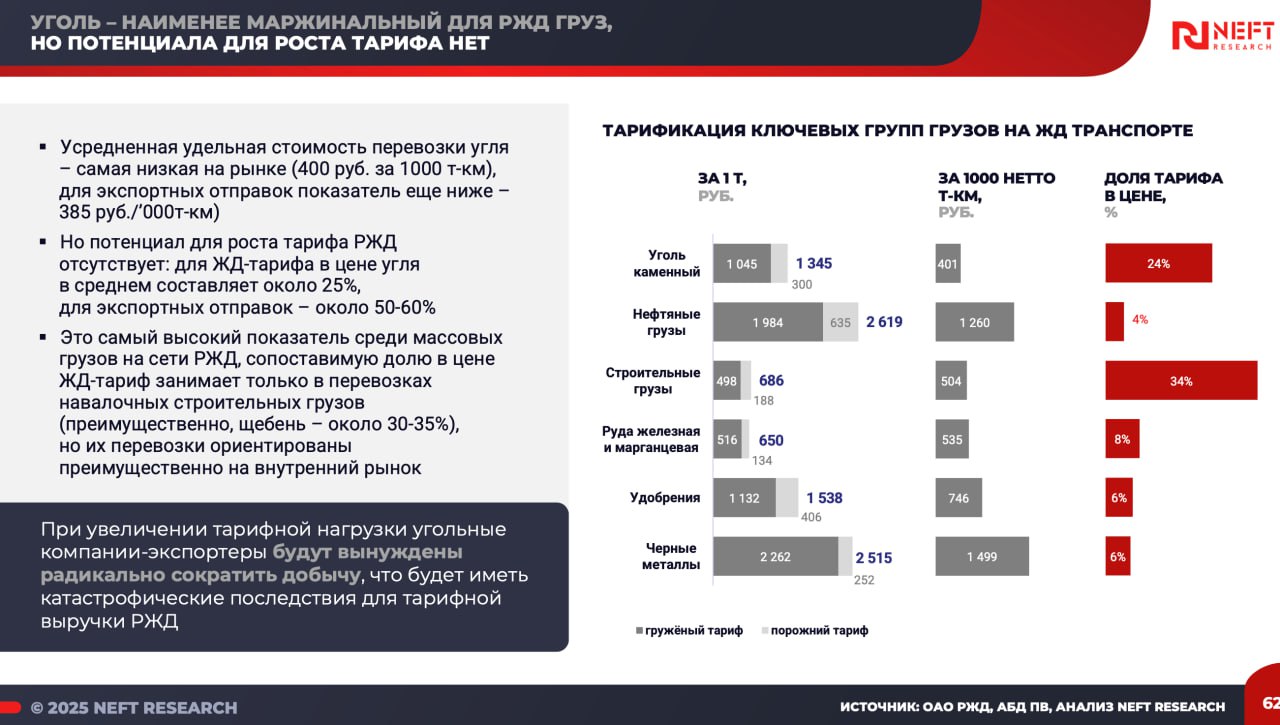
• Уголь – основной элемент грузовой базы РЖД, он обеспечивает 40% перевалки сухих грузов в портах, но его доля в перевозках и выручке стабильно падает.
Аналитики не видят причин для роста тарифа. Наоборот, при увеличении нагрузки экспортеры будут вынуждены гораздо сильнее сократить добычу и экспорт, что обрушит выручку РЖД (график 6).
Источник – Coala Tlg
Возврат к списку
|