Статьи, интервью 22.09.2026 Угольная дискриминация без РЖД. Квоты К1 и К2: порты Дальнего Востока ограничивают посредникам вывоз из Кузбасса на фоне рекордного экспортаКузбасс, крупнейший угольный регион России, теряет позиции не столько из-за конкуренции с зарубежными покупателями, сколько из-за сырьевых «битв» внутри страны. Пока на восток идут рекордные объёмы угля, свою долю в этом потоке наращивают более близкие к тихоокеанским портам угледобывающие проекты Якутии — в первую очередь «Эльга», а доля Кузбасса, наоборот, снижается быстрее, чем растёт сам восточный экспорт. Как показывает свежее исследование Национального исследовательского центра «Перевозки и инфраструктура», дело не столько в нехватке инфраструктуры, сколько в системе, при которой морские терминалы Дальнего Востока фактически получили право решать, кому и почём вывозить уголь.
Казалось бы, в чём проблема? Многие угольные терминалы прямо или косвенно принадлежат крупным угольным компаниям. Технология известна — рост цен на перевалку фактически перекладывает деньги внутри одного кошелька. Уменьшается маржинальность производителя, увеличивается доход терминала. Но аналитики заметили более сложную проблему.
В августе по Восточному полигону РЖД на экспорт ушло 10,6 млн тонн угля — абсолютный рекорд для этого месяца, на 6,1% больше, чем годом ранее. Спрос в Китае устойчив, погрузка растёт, поезда идут. За восемь месяцев 2026 года на сети погрузили 220 млн тонн угля, из них 126,5 млн — на экспорт, плюс 7,2% к прошлому году. Картина праздничная.
С учётом внутрироссийских перевозок по БАМу и Транссибу на восток отправили уже 13,3 млн тонн угля — почти на 5% больше, чем годом раньше. В направлении портов ушло 14,6 млн тонн, почти на 10% больше прошлогоднего. По всем формальным показателям восточный экспорт чувствует себя лучше, чем когда-либо: инфраструктура выдерживает нагрузку, а спрос на азиатских рынках не ослабевает. История началась ещё в 2002 году, когда тогдашний вице-премьер Виктор Христенко на разбирательстве по тарифам произнёс фразу, которая с тех пор стала девизом кузбасских угольщиков: не вина региона, что до ближайшего порта — 4,5 тысячи километров. Тогда государство считало своей задачей компенсировать эту удалённость, а не наказывать за неё.
Сегодня логика изменилась. С 2020 года действует методика, по которой между Кузбассом и РЖД ежегодно подписывается соглашение на фиксированный объём вывоза угля в восточном направлении — сейчас это 55 млн тонн в год. При этом правительственный паспорт второй очереди модернизации БАМа и Транссиба ещё в 2021 году предписывал грузить с 2024 года не менее 68 млн тонн.
Всё, что зафиксировано в соглашении, делится ровно пополам на два потока. Первый, К1, идёт исключительно через морские терминалы. Второй, К2, — через порты и погранпереходы, и его объём зависит от того, сколько компания вывозит угля в принципе, включая западное направление.
На бумаге логика простая и даже справедливая: планированием должна заниматься железная дорога, у которой есть все данные о пропускной способности путей и станций. На практике же именно распределение К1 — то есть доступ к дефицитной инфраструктуре РЖД — оказалось отдано на откуп самим портам. Не РЖД решает, кто из грузоотправителей получит квоту, а конкретный морской терминал: он либо согласовывает заявку компании, либо нет. Причём число терминалов, работающих с углём на Дальнем Востоке, ограничено.
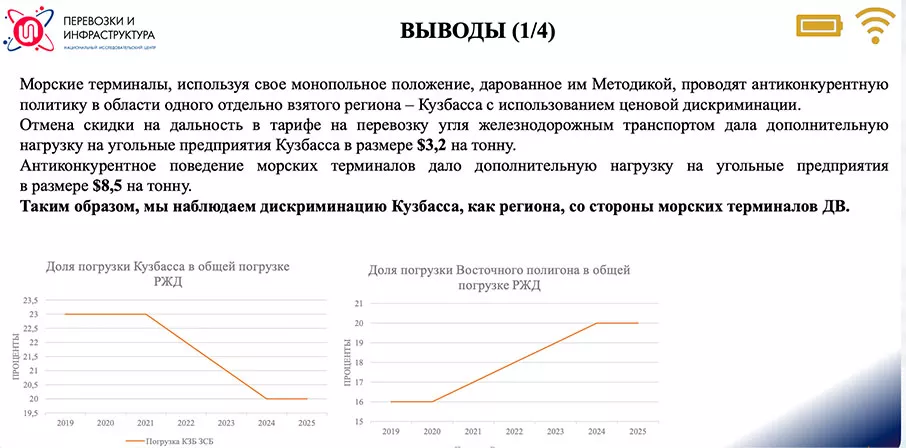
Дальше начинается самое неприятное. Пользуясь этим правом, терминалы устанавливают на перевалку угля, идущего в рамках соглашения (объём К1), ставку, фильтруя «своих» и «чужих» примерно вдвое выше рыночной: «своим» перевалка стоит около 10 долларов за тонну, а «по соглашению» — уже 20. Дальше терминал требует, чтобы объём заявки по К1 совпадал с объёмом по К2, причём везти нужно по принципу «вези или плати» — то есть заплатить придётся в любом случае, даже если реально перевезено меньше. За те же условные объёмы, но «по соглашению», сумма вырастает до 18,5 млн, а если фактически отгружено лишь 800 тысяч тонн вместо миллиона, эффективная ставка перевалки подскакивает до 23,1 доллара за тонну — просто потому, что недогруз раскладывается на меньший объём. По оценке авторов исследования, такая политика обходится некоторым угольным предприятиям Кузбасса дополнительно в 8,5 доллара на тонну — куда больше, чем даже отмена в 2022 году льготного тарифа на дальность перевозок, которая добавила к нагрузке «всего» 3,2 доллара на тонну.
Регион теряет рынок на глазах, и цифры это подтверждают. Понятно, что это относится к трейдерам и небольшим предприятиям. Но! Доля Кузбасса в общей погрузке угля на сети РЖД снижается уже несколько лет подряд. Они не выдерживают «внутренней» конкуренции с другими производителями. Доля предприятий, расположенных прямо внутри Восточного полигона — то есть географически куда ближе к портам, — стабильно растёт. Их продукции не нужно преодолевать те самые 4,5 тысячи километров, и в условиях, когда доступ к портам определяется не только расстоянием, но и переговорной силой, Кузбасс проигрывает соседям по рынку, которые физически ближе к морю и которым не приходится «нарабатывать» коэффициент К2 экономически невыгодными рейсами на запад. Речь идёт о вытеснении мелких и средних компаний Кузбасса с рынка вообще.
Методика формально писалась ради обратного — обеспечить равный и недискриминационный доступ грузоотправителей к дефицитной железнодорожной инфраструктуре. Если читать документ без привязки к конкретной практике применения, он выглядит вполне разумным: правила распределения объёмов кажутся логичными, а критерии — объективными.
За шесть лет методика пережила три редакции, и с каждой из них контроль за процессом планирования постепенно уходил от профильных ведомств. Сначала эти функции были у Министерства энергетики, затем полномочия по факту перешли к структурам самой железной дороги — и вместе с этим исчезла и часть отчётности, которая раньше позволяла Минтрансу и Минэнерго отслеживать, как формируются планы перевозок на месяц вперёд.
Авторы исследования настаивают: распределять квоту К1 нужно исходя из пропускной способности подъездных путей самих угольных предприятий, а не из мощностей морских терминалов. По расчётам центра такой подход не создаёт риска затоваривания портов: доля угля, идущего в рамках соглашения, и сегодня не превышает пятой части от общей перевалки угля на Дальнем Востоке, так что мощностей хватает с избытком — вопрос только в том, кто и на каких условиях получает к ним доступ.
Второе предложение — политическое: судьбу самого соглашения и статус Кузбасса как экспортного региона авторы считают нужным решать на уровне правительства, а не оставлять на усмотрение отраслевых игроков, у которых объективно есть интерес сохранить нынешние правила игры.
Удивительно другое: почему аналитики не назвали вещи своими именами? Нынешняя методика работает на крупные интегрированные компании, позволяя им вытеснить «случайных» людей из экспортных поставок. Если не драматизировать ситуацию, то становится ясно, что это внутренняя разборка угольщиков и РЖД здесь совсем ни при чём. Источник – Vgudok.com
|